Investissement immobilier ancien : une décote de 10 à 20 % ne garantit pas une bonne affaire
Publié par : Maëlle Kerhervé — Rédactrice spécialisée en immobilier
Un investissement immobilier ancien peut être rentable si le prix d’achat, les travaux et les charges restent cohérents avec les loyers réellement accessibles. L’emplacement et le potentiel de rénovation peuvent jouer en sa faveur. Mais une décote ne compense pas forcément une copropriété coûteuse ou un logement difficile à louer. Pour évaluer le projet, mieux vaut donc calculer son coût global plutôt que s’arrêter au prix affiché.
Ancien ou neuf : comparer ce que vous achetez réellement
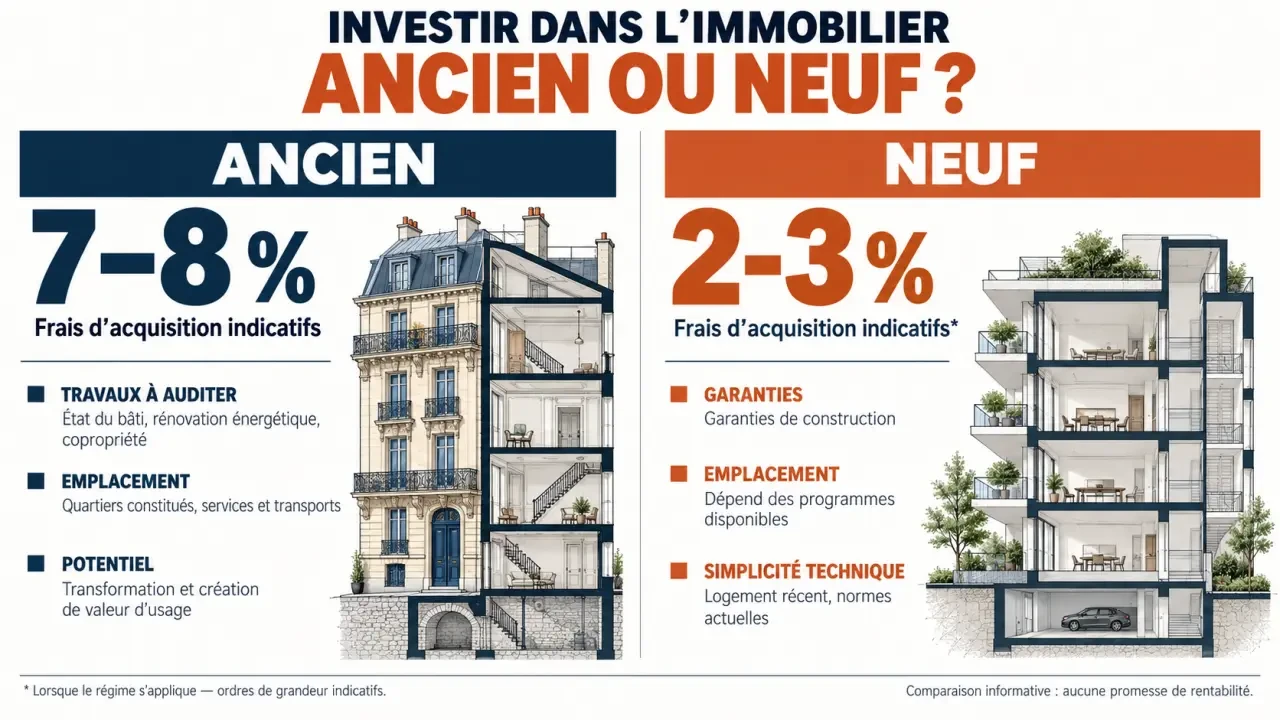
L’ancien peut afficher une décote indicative de 10 à 20 % par rapport au neuf, mais cet écart n’est pas systématique. Le quartier, l’état du bâtiment et la performance énergétique peuvent modifier la comparaison. Un appartement ancien rénové dans une rue recherchée peut ainsi coûter plus cher qu’un logement neuf situé à l’écart.
Le charme architectural, les volumes et la proximité des commerces sont de vrais atouts locatifs s’ils correspondent aux attentes du marché local. En revanche, des moulures ne compensent ni le bruit, ni le manque de lumière, ni des charges excessives. Ces caractéristiques doivent être évaluées en fonction du locataire visé et du loyer envisageable.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Frais d’acquisition | Environ 7 à 8 % | Environ 2 à 3 % lorsque le régime du neuf s’applique |
| Travaux | Rénovation et interventions collectives à examiner | Moins de travaux immédiats en principe |
| Emplacement | Offre présente dans les quartiers déjà constitués | Localisation dépendant des programmes disponibles |
| Protection technique | État existant à auditer, garanties éventuelles à vérifier | Garanties de construction, sans exclusion de tout risque |
Comparez deux opérations complètes en intégrant le prix, les frais, les travaux, la date de première mise en location et les charges prévisibles. Le neuf peut convenir à un investisseur qui privilégie la simplicité technique. L’ancien offre davantage de possibilités de transformation, mais demande un suivi plus étroit, notamment pendant les travaux.
Valider la demande locative avant de tomber amoureux du bien
Commencez par définir le locataire recherché : étudiant, jeune actif, couple ou famille. Examinez ensuite les transports, les bassins d’emploi, les établissements d’enseignement et les services réellement accessibles. Un centre-ville n’est pas automatiquement un bon emplacement : certaines rues cumulent nuisances nocturnes, difficultés de stationnement et logements vacants.
Pour estimer le loyer, comparez des logements de surface, d’état et d’équipement similaires. Les annonces indiquent des prix demandés, pas nécessairement les loyers finalement signés. Croisez ces informations avec l’avis de plusieurs gestionnaires locaux et vérifiez si un éventuel encadrement des loyers s’applique.
Anticipez aussi la revente : qui pourrait acheter ce logement après vous ? Un appartement qui séduit uniquement les investisseurs dépend fortement du rendement attendu par son prochain acquéreur. Un bien qui convient aussi à un propriétaire occupant peut toucher un public plus large. La luminosité, un plan fonctionnel et le confort acoustique peuvent faciliter la revente, même si les prix n’augmentent pas.
Le choix entre location vide et location meublée dépend lui aussi de la demande locale. Le meublé nécessite un équipement conforme, son renouvellement et parfois davantage de rotations de locataires. La location vide peut mieux convenir à une occupation durable. Ne choisissez pas le mode de location en fonction de son seul traitement fiscal : vérifiez qu’il répond aux attentes des locataires visés.
Chiffrer les travaux et les risques avant de signer
Les diagnostics immobiliers sont indispensables, mais ils ne remplacent pas une inspection technique. Faites examiner les fissures, l’humidité, la toiture, les réseaux, la ventilation et l’isolation par un professionnel compétent. Pour une maison concernée, contrôlez également l’assainissement non collectif. Cette démarche peut réduire les mauvaises surprises, sans garantir l’absence de vice caché.
- Dans le logement : demandez des devis détaillés qui distinguent la remise en sécurité, la rénovation énergétique et les travaux d’embellissement.
- Dans la copropriété : consultez les procès-verbaux d’assemblée générale, les charges, les impayés, les travaux votés et les projets collectifs.
- Pour le chantier : vérifiez les autorisations nécessaires, les assurances des entreprises, le calendrier et les modalités de paiement.
La performance énergétique conditionne aussi la possibilité de louer. En France métropolitaine, les logements classés G sont concernés depuis 2025 par l’exclusion progressive de la location au titre de la décence énergétique. Les classes F puis E suivent respectivement en 2028 et 2034. Vérifiez les règles applicables au bail envisagé ainsi que la validité du DPE. Faites aussi confirmer la faisabilité des travaux : une isolation extérieure ou une modification du chauffage peut dépendre de l’accord de la copropriété.
Prévoyez une réserve pour les imprévus et les mensualités à payer pendant le chantier. L’éco-PTZ peut financer certains travaux énergétiques sous conditions ; son plafond et sa durée dépendent de l’opération. Faites vérifier les aides mobilisables avant d’engager les dépenses et d’établir votre budget définitif.
Calculer le rendement et la trésorerie avec toutes les dépenses
La rentabilité brute correspond aux loyers annuels divisés par le coût total de l’opération, puis multipliés par 100. Ce coût comprend le prix d’achat, les frais d’acquisition, les travaux et les honoraires annexes. Pour calculer le rendement net avant financement et impôt, retranchez notamment les charges non récupérables, la taxe foncière restant à votre charge, les assurances, la gestion et l’entretien.
Un exemple chiffré pour distinguer rendement et cash-flow
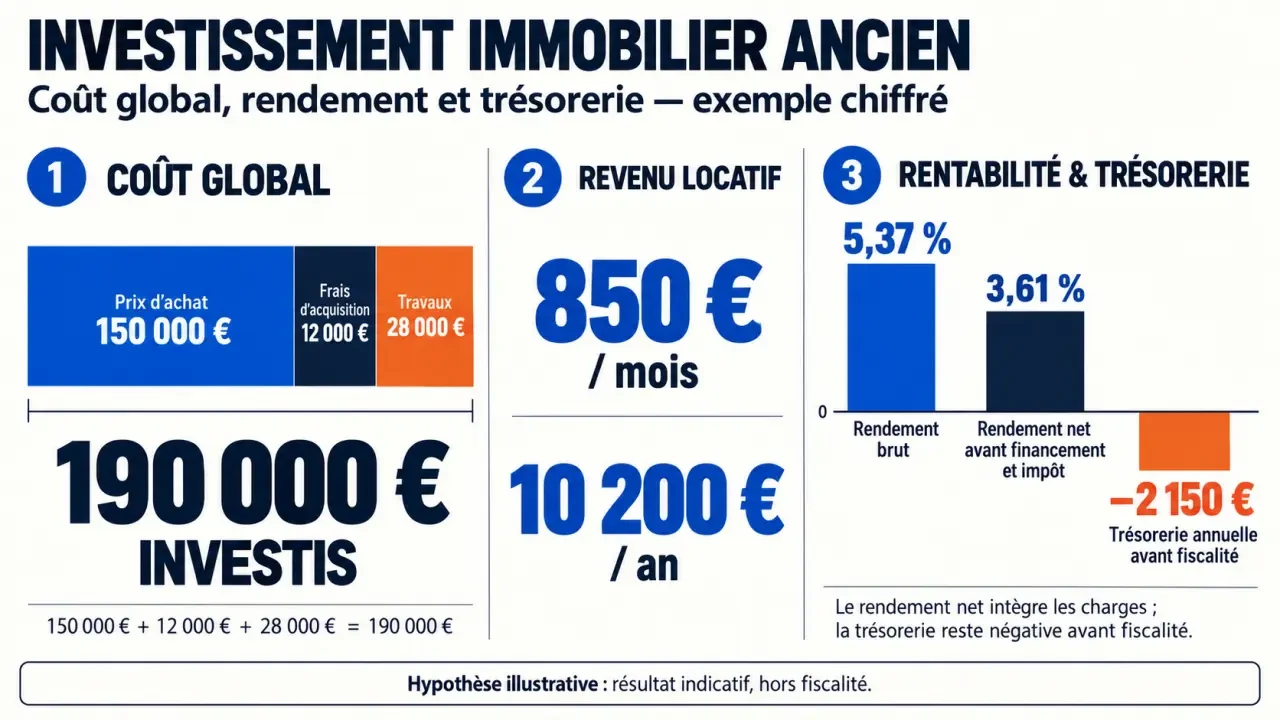
Prenons une hypothèse illustrative : un achat à 150 000 €, des frais d’acquisition de 12 000 € et 28 000 € de travaux, soit 190 000 € investis. Avec un loyer hors charges de 850 € par mois, les loyers théoriques atteignent 10 200 € par an. Le rendement brut ressort à 5,37 %.
En retenant un mois sans loyer et 2 500 € de charges annuelles à votre charge, il reste 6 850 €, soit un rendement net avant financement et impôt de 3,61 %. Si les échéances de crédit, assurance comprise, totalisent 9 000 € par an, la trésorerie devient négative de 2 150 €, avant fiscalité. Le remboursement du capital contribue à constituer un patrimoine, mais ne couvre pas les dépenses courantes.
Demandez une simulation qui intègre l’achat et les travaux, les déblocages de fonds et un éventuel différé. L’apport demandé varie selon le dossier et la banque : il n’existe pas de montant universel. Conservez une épargne de sécurité et testez aussi un scénario où le chantier prend du retard, la vacance locative augmente ou une réparation imprévue s’ajoute aux dépenses.
Choisir la fiscalité sans lui laisser décider de l’achat
En location vide, le régime réel permet de déduire certaines charges et dépenses de travaux. Les dépenses de construction, de reconstruction ou d’agrandissement ne deviennent pas déductibles simplement parce qu’elles figurent sur une facture de rénovation. Sous conditions, le déficit foncier peut s’imputer sur le revenu global dans la limite ordinaire de 10 700 € par an, hors fraction provenant des intérêts d’emprunt. Les reports obéissent à des règles distinctes.
En location meublée, les revenus relèvent des BIC. Comparez le micro-BIC et le régime réel en tenant compte de la comptabilité, des amortissements éventuels et des conséquences à la revente. Une déduction réduit le revenu imposable ; une réduction diminue l’impôt. Ces mécanismes n’ont pas le même effet.
- Denormandie : sous conditions de localisation, de location et de plafonds, les travaux doivent représenter au moins 25 % du coût total. Les réductions sont de 12 %, 18 % ou 21 % pour des engagements de 6, 9 ou 12 ans, avec une base plafonnée à 300 000 € et 5 500 € par m².
- Loc’Avantages : le conventionnement avec l’Anah implique notamment des loyers et des ressources plafonnés, ainsi qu’un engagement d’au moins 6 ans.
- Malraux : certaines restaurations ouvrent droit à une réduction de 22 % ou 30 %, selon le secteur, sur des dépenses plafonnées à 400 000 € sur quatre années consécutives, avec un engagement locatif de 9 ans.
Les monuments historiques relèvent d’un régime spécifique, qui prévoit notamment une conservation d’au moins 15 ans. Le Pinel ancien n’est plus une option pour un nouvel investissement. Avant de faire une offre, faites confirmer votre éligibilité et les conséquences fiscales à la revente par un professionnel. Un avantage fiscal ne justifie pas un prix excessif.
Articles qui pourraient vous intéresser :
 Encombrants à Strasbourg : comment respecter les 2 m³ autorisés et éviter une amende ?
 Maison achetée avant le mariage : 4 solutions pour protéger votre conjoint
 Vide maison en Ille-et-Vilaine : calendrier, règles et conseils pour chiner
 Bail de 3 ans : reconduction tacite, loyer inchangé et préavis de 6 mois