Acheter un bien immobilier sans mettre son budget dans le rouge : les vérifications qui comptent
Publié par : Maëlle Kerhervé — Rédactrice spécialisée en immobilier
Un achat immobilier serein ne se joue pas uniquement au moment de trouver le bon logement. Il repose sur trois vérifications menées dans le bon ordre : déterminer ce que vous pouvez réellement financer, examiner le bien au-delà de son apparence et sécuriser chaque engagement écrit. Cette méthode transforme un coup de cœur en décision maîtrisée.
Partir d’un budget global, pas du seul prix affiché
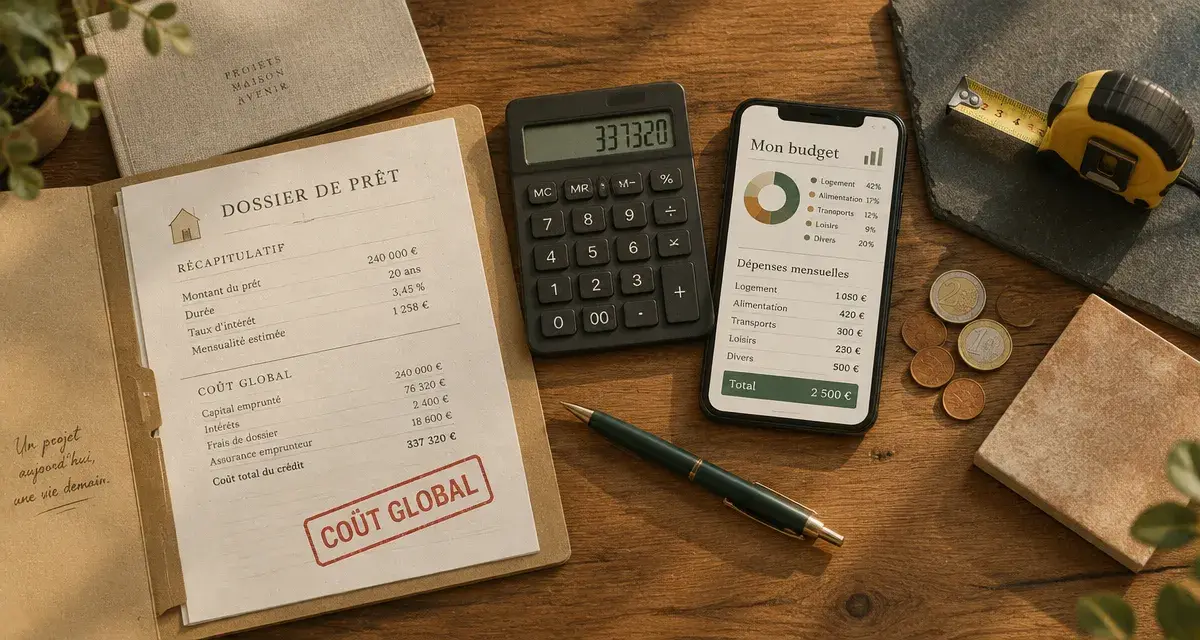
Avant de programmer des visites, déterminez une enveloppe qui inclut le coût total de l’opération. Votre capacité d’emprunt dépend notamment de vos revenus stables, de vos crédits en cours, de votre apport, de la durée envisagée, du taux d’intérêt et de l’assurance emprunteur. Le taux d’endettement est couramment présenté comme ne devant pas dépasser 35 %, assurance comprise. La banque examine aussi le reste à vivre et la stabilité de votre situation.
Estimer le coût total d’un achat immobilier
Saisissez vos données pour obtenir une estimation du financement, des frais et du coût global de l’opération.
Résultats estimatifs
Les taux et pourcentages sont ceux saisis par l’utilisateur. Le calcul est indicatif : il ne constitue ni une proposition de prêt ni une validation de capacité d’emprunt. La taxe foncière est estimée comme constante pendant la durée du prêt.
Faites plusieurs simulations avec une mensualité supportable même si vos dépenses augmentent : arrivée d’un enfant, changement de véhicule, hausse des charges ou travaux imprévus. Un courtier peut comparer les solutions de financement. Votre banque reste un interlocuteur utile pour établir un plan de financement cohérent. Préparez également un dossier clair avec vos justificatifs de revenus, vos avis d’imposition, vos relevés de comptes, votre épargne disponible et les informations relatives à vos crédits existants.
| Poste à anticiper | Ce qu’il couvre | Réflexe utile |
|---|---|---|
| Prix du bien | Montant négocié avec le vendeur | Le comparer aux ventes similaires du secteur |
| Frais d’acquisition | Acte, taxes et formalités | Compter environ 7 à 8 % dans l’ancien, contre environ 2 à 3 % dans le neuf |
| Financement | Intérêts, assurance emprunteur, garantie et éventuel courtage | Comparer le coût total, pas seulement la mensualité |
| Installation | Travaux, déménagement, meubles, abonnements et assurance habitation | Conserver une réserve de sécurité après la signature |
| Coût annuel | Taxe foncière, charges de copropriété, entretien et énergie | Ajouter ces dépenses au budget mensuel réel |
La bonne balance ne consiste pas à opposer apport et emprunt. Il faut répartir vos ressources entre l’achat, les frais immédiats et une épargne disponible après la remise des clés. Vider entièrement votre épargne pour améliorer votre dossier peut sembler rassurant. Pourtant, une chaudière défaillante, un appel de fonds en copropriété ou un simple déménagement peuvent rapidement déséquilibrer votre trésorerie. Cette réserve de sécurité compte autant que le montant obtenu auprès de la banque.
Choisir un bien compatible avec votre vie et votre horizon
Écrivez vos critères avant de commencer les recherches, en distinguant les éléments non négociables des préférences. Temps de trajet, proximité des transports, écoles, commerces, extérieur, étage, accessibilité, nombre de chambres et possibilité d’évolution du foyer n’ont pas le même poids selon votre projet. Une résidence principale ne se choisit pas comme un investissement locatif ou une résidence secondaire : l’usage détermine la localisation acceptable et les compromis possibles.
Neuf, ancien ou VEFA : comparer le coût d’usage
Le neuf offre généralement une meilleure performance énergétique, des garanties telles que la garantie de parfait achèvement, la garantie biennale et la garantie décennale, ainsi que des frais d’acquisition plus faibles. En contrepartie, son prix est souvent plus élevé. Il est présenté comme environ 30 % supérieur à celui de l’ancien. En VEFA, la disponibilité dépend du calendrier de construction. Vérifiez attentivement la notice descriptive, les plans et les échéances.
L’ancien peut permettre d’habiter un quartier établi et d’emménager plus vite. L’installation est souvent envisageable sous environ trois mois après le compromis. Ce type de bien exige toutefois une analyse plus poussée de l’état du bâti et un budget travaux crédible. À budget égal, comparez le prix d’achat, les frais, les travaux, les charges énergétiques et le confort attendu pendant plusieurs années.
Visiter comme un acquéreur, pas comme un simple visiteur
Visitez plusieurs biens et revenez si possible à une heure différente. Le quartier se juge aussi par le bruit, le stationnement, l’ensoleillement, les circulations, les odeurs et l’activité des commerces. Renseignez-vous sur les projets urbains et consultez le plan local d’urbanisme si vous envisagez une extension, une surélévation ou une modification importante de la maison.
Inspecter ce qui coûte cher à réparer
Lors de la visite, regardez les fissures, les traces d’humidité, l’état de la toiture, les menuiseries, la ventilation, l’isolation, le tableau électrique, la plomberie, la pression d’eau et le système de chauffage. Demandez l’âge des équipements, les factures d’entretien et les devis déjà obtenus. Un défaut esthétique se chiffre assez facilement. Une infiltration, une charpente fragilisée ou une installation électrique ancienne mérite l’avis d’un professionnel du bâtiment avant toute offre ferme.
- Demandez le dossier de diagnostic technique, dont le DPE, et lisez les recommandations sans les confondre avec un devis de travaux.
- Vérifiez la taxe foncière, les consommations d’énergie et les dépenses d’entretien déclarées.
- Pour un appartement, réclamez le montant des charges, le règlement de copropriété et les derniers procès-verbaux d’assemblée générale.
- Repérez les travaux votés, les travaux envisagés et la situation financière de la copropriété.
- Contrôlez que les aménagements visibles correspondent aux autorisations d’urbanisme lorsque cela est nécessaire.
Les procès-verbaux d’assemblée générale sont particulièrement révélateurs. Ils font apparaître les désaccords récurrents, les sinistres, les impayés et les chantiers discutés. Ne vous contentez pas de demander si « tout va bien » dans l’immeuble. Demandez ce qui a été voté, ce qui reste à payer et à quelle date les appels de fonds sont prévus. Ces informations peuvent modifier le coût réel de l’appartement.
Évaluer le prix avant de négocier et formaliser l’offre
Un prix au mètre carré n’a de sens que si les biens comparés sont réellement proches. La rue, l’étage, l’état, l’extérieur, le parking, la vue, les travaux et la qualité énergétique modifient fortement la valeur. Consultez les ventes enregistrées dans la base Demandes de valeurs foncières (DVF), qui recense les ventes des cinq dernières années, ainsi que l’outil Patrim. Croisez ces références avec des annonces comparables, en gardant à l’esprit qu’un prix affiché n’est pas un prix signé.
Votre négociation doit être argumentée, pas improvisée. Listez les éléments objectivables : travaux, performance énergétique, défauts constatés, absence d’extérieur, charges élevées ou prix des transactions comparables. Une offre très basse sans justification peut fermer la discussion. Une offre étayée, financée et assortie d’un calendrier réaliste est souvent plus crédible.
Ce qu’une offre d’achat doit préciser
Une offre écrite indique au minimum le bien concerné, le prix proposé, sa durée de validité et les modalités de financement. Prévoyez un délai raisonnable. Les pratiques évoquent généralement une à deux semaines, parfois cinq à dix jours. N’écrivez pas à la légère : lorsqu’elle est acceptée, l’offre peut vous engager. Faites relire toute formulation inhabituelle par le notaire chargé de la vente.
Signer sans laisser de zones grises dans le compromis
Après l’acceptation de l’offre, la promesse unilatérale de vente et le compromis de vente organisent la période entre l’accord et l’acte authentique. La promesse réserve le bien à l’acquéreur, tandis que le compromis engage en principe les deux parties à vendre et à acheter, sous réserve des conditions prévues. Dans les deux cas, le notaire vérifie les titres, l’urbanisme, les documents de copropriété et prépare la vente.
L’acquéreur non professionnel dispose d’un délai de rétractation de dix jours après la promesse ou le compromis. S’il signe directement l’acte sans avant-contrat, un délai de réflexion de dix jours est prévu. Une indemnité d’immobilisation ou un dépôt de garantie peut être demandé. Son montant peut aller jusqu’à 10 % du prix du bien et il est généralement placé sous séquestre selon les modalités de l’avant-contrat.
La condition suspensive d’obtention de prêt est essentielle si l’achat dépend d’un crédit. Elle doit correspondre à votre projet réel : montant emprunté, durée, taux maximal acceptable et délai pour obtenir les offres. Selon le bien et votre projet, d’autres conditions peuvent être pertinentes, par exemple l’obtention d’un permis de construire. Ne cherchez pas à accélérer la signature au prix d’une clause imprécise. Le contrat doit protéger votre budget lorsque l’opération ne peut pas aboutir.
Avant l’acte authentique, relisez le projet transmis par le notaire, vérifiez une dernière fois l’état du logement et les relevés de compteurs, puis préparez votre assurance habitation. La remise des clés intervient à la signature, qui officialise le transfert de propriété. Le titre de propriété vous sera ensuite adressé après les formalités de publicité foncière. Conservez-le avec les diagnostics, les factures de travaux et les documents de copropriété.

- Acheter un bien immobilier sans mettre son budget dans le rouge : les vérifications qui comptent - 15 octobre 2026
- Poser des ardoises sur un toit : maîtriser la pente, le recouvrement et la fixation - 14 octobre 2026
- Matériel pour le jardinage : moins d’outils, plus de confort et un sol mieux préservé - 13 octobre 2026
Articles qui pourraient vous intéresser :
 Garantie Visale : 5 points de blocage qui freinent l’indemnisation des propriétaires
 Vide maison dans le 88 : 2 démarches obligatoires et les 4 rendez-vous incontournables pour chiner
 État des lieux de sortie non remis : 3 risques majeurs et la procédure pour l’exiger
 Acheter une maison sans faux pas : budget, compromis et remise des clés