Maison HLM à vendre : trouver les offres sans sous-estimer le coût d’achat
Publié par : Maëlle Kerhervé — Rédactrice spécialisée en immobilier
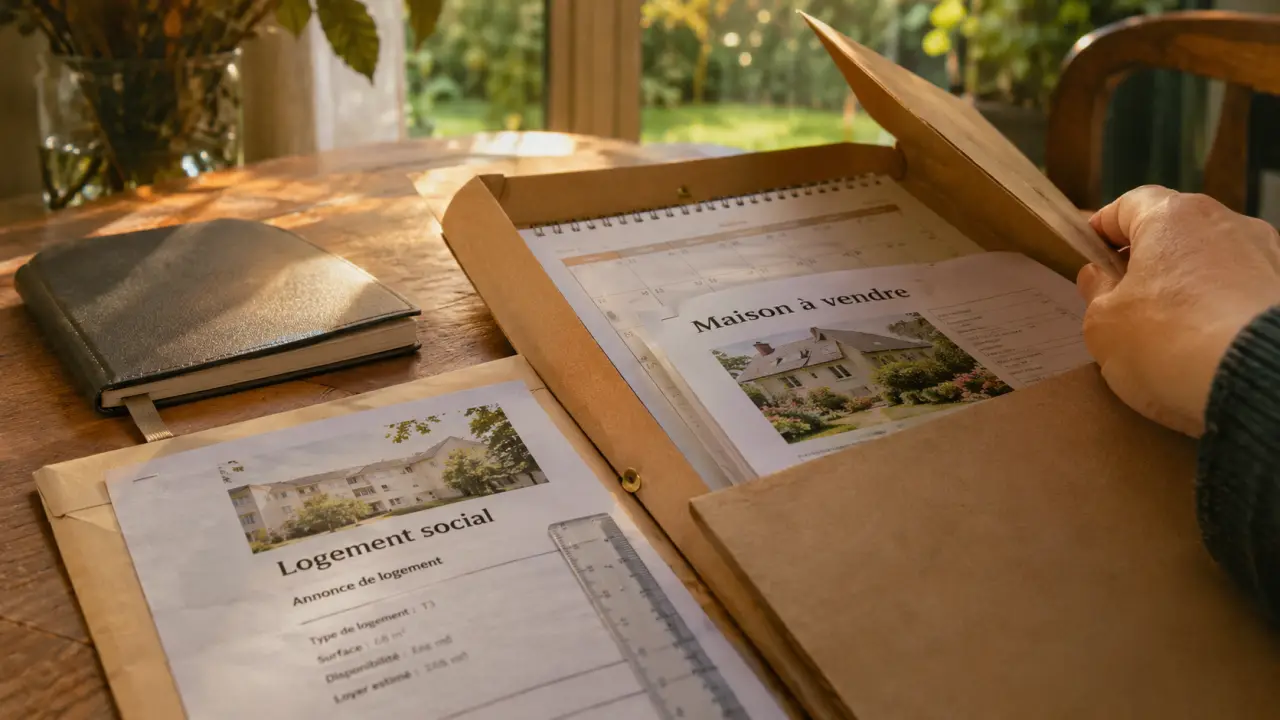
Pour trouver une maison HLM à vendre, commencez par les rubriques « Acheter » des bailleurs sociaux et des offices publics de l’habitat de votre département. Certaines ventes sont accessibles aux personnes qui ne sont pas locataires du parc social, mais les conditions et les priorités dépendent du logement proposé. Avant de déposer un dossier, vérifiez trois points : la disponibilité réelle du bien, votre possibilité de l’acheter et son coût total, au-delà du prix affiché.
Repérer les offres de maisons dans le bon territoire
Une maison HLM à vendre est généralement un logement qu’un organisme social cède dans le cadre de la vente de son patrimoine. Les annonces sont réparties entre plusieurs acteurs locaux : consulter un seul portail ne suffit donc pas toujours. Recherchez les organismes présents dans votre commune, puis élargissez aux communes voisines compatibles avec vos déplacements quotidiens.
Dans le Nord, Partenord Habitat présente des offres immobilières à la vente et à la location. Dans le Morbihan, Morbihan Habitat propose différentes solutions d’accession. Ces organismes constituent des points de départ territoriaux, sans garantir qu’une maison correspondant à vos critères soit disponible au moment de votre recherche.
Demander une fiche précise plutôt que se fier à l’annonce
Pour chaque maison repérée, demandez la fiche commerciale, les conditions de candidature et la date limite éventuelle de dépôt du dossier. Une annonce encore visible peut correspondre à un bien déjà réservé ou à une commercialisation soumise à des priorités. Le service vente du bailleur reste votre interlocuteur pour confirmer la situation.
- Commune, quartier et distance avec vos lieux de vie.
- Prix de vente, surface habitable et nombre de pièces.
- État du logement, chauffage et performance énergétique.
- Jardin, stationnement, mitoyenneté et éventuels espaces partagés.
- Disponibilité, modalités de visite et conditions d’achat.
Si aucune maison ne convient, demandez si une alerte ou une inscription auprès du service commercial est possible. Indiquez un budget maximal et quelques critères indispensables : une demande précise sera plus facile à rapprocher d’une future mise en vente.
Vérifier votre accès à l’achat avant de constituer le dossier
Il n’est pas toujours nécessaire d’être locataire HLM pour acheter, mais toutes les ventes ne sont pas ouvertes de la même manière. La distinction entre logement occupé et logement vacant est essentielle. Votre situation de locataire, vos ressources et les règles de priorité applicables peuvent influencer la recevabilité ou le classement de votre candidature.
Décret sur la vente de logements par les organismes HLM — Retrouvez la référence officielle du décret publié au JORF le 20 novembre 2013, précisant les conditions de vente des logements HLM.
Vous occupez déjà la maison
Être locataire ne signifie pas que votre maison est automatiquement à vendre. Demandez d’abord au bailleur si une cession est envisageable et selon quelles modalités. L’organisme doit confirmer que le logement peut être vendu et préciser les conditions applicables à votre situation. Ne lancez pas de dépenses liées à l’achat sur la seule base d’un accord oral.
Vous cherchez une maison vacante
Si vous n’occupez pas le bien, faites préciser les catégories d’acquéreurs admises, les éventuelles priorités et les conditions de ressources. Ne transposez pas les règles d’un programme neuf à une vente de patrimoine : il s’agit de cadres différents. La majorité, la capacité juridique à acheter et les justificatifs d’identité ou de séjour doivent également être examinés selon le dispositif concerné.
Préparez les documents demandés par le vendeur : pièce d’identité, justificatifs de situation familiale, avis d’imposition, revenus et, si nécessaire, preuve de votre qualité de locataire du parc social. Demandez la liste exacte avant l’envoi et utilisez le canal sécurisé indiqué pour transmettre vos données personnelles.
Comparer le prix affiché avec le coût réel de la maison
Les ventes de logements sociaux sont soumises à une réglementation spécifique, notamment concernant leurs conditions de commercialisation et la fixation du prix. Une présentation à « prix maîtrisé » ne suffit toutefois pas à établir qu’un bien est adapté à votre budget. Comparez-le à des maisons similaires, dans le même secteur, en tenant compte de leur état et de leurs contraintes.
| Type d’offre | Ce que vous achetez | Point de vigilance |
|---|---|---|
| Vente de patrimoine | Une maison existante cédée par un bailleur | Entretien, diagnostics et travaux à prévoir |
| Bien neuf | Un logement proposé dans un programme d’accession | Conditions du dispositif, prestations et livraison |
| Terrain à bâtir | Une parcelle destinée à votre construction | Budget global incluant construction et raccordements |
Lors de la visite, examinez la toiture, les menuiseries, la ventilation, les traces d’humidité et le système de chauffage. Consultez les diagnostics et demandez quels travaux ont été réalisés. Pour une maison comportant des parties ou équipements communs, renseignez-vous aussi sur les charges et les règles de gestion.
Évitez la spirale du « petit supplément » : une commune légèrement plus éloignée peut imposer une seconde voiture, tandis qu’une maison moins chère peut nécessiter rapidement des travaux. Comparez chaque offre sur une même feuille de calcul, avec achat, remise en état, énergie et déplacements. Cette lecture fait apparaître un coût d’usage que le prix au mètre carré ne révèle pas.
Ajoutez enfin les frais d’acquisition, de financement, d’assurance et de déménagement, ainsi que la taxe foncière et une réserve d’entretien. Faites chiffrer les travaux importants avant de vous engager.
Construire un financement qui laisse une marge de sécurité
L’étude de faisabilité doit commencer avant la candidature définitive. À partir de vos revenus, charges, crédits en cours et apport, une banque ou un conseiller peut estimer une enveloppe cohérente. L’objectif n’est pas seulement d’obtenir un prêt : il faut conserver un reste à vivre compatible avec les dépenses d’un propriétaire.
Comparez les propositions sur leur coût global, en examinant le taux annuel effectif global, l’assurance emprunteur, les garanties et les frais. Une mensualité plus basse obtenue par une durée plus longue ne signifie pas nécessairement un financement moins coûteux. Si vous envisagez une aide ou un prêt réglementé, faites confirmer votre éligibilité et celle du bien.
Certains organismes accompagnent les candidats avec un conseiller et des partenaires bancaires. Havitat présente ainsi un parcours en 4 étapes, de l’étude du projet à l’accession à la propriété, en passant par la recherche puis la validation du financement. Cet accompagnement facilite les démarches, sans remplacer la décision de la banque. Morbihan Habitat indique, pour sa part, accompagner plus d’une centaine de nouveaux propriétaires par an.
Sécuriser la candidature jusqu’à la signature chez le notaire
Une fois la maison choisie, demandez au vendeur une présentation écrite du déroulement de la vente. Les délais de candidature, l’examen des priorités, la préparation de l’avant-contrat et l’obtention du prêt doivent s’articuler sans précipitation. Un avis favorable sur votre dossier ne vaut pas, à lui seul, accord définitif de financement.
- Confirmez la disponibilité et les modalités de dépôt de votre candidature.
- Visitez et consultez les documents techniques, financiers et juridiques du bien.
- Faites vérifier l’avant-contrat, notamment les conditions suspensives liées au financement.
- Finalisez votre prêt en respectant les formalités et délais applicables.
- Signez l’acte authentique chez le notaire après les vérifications nécessaires.
Sollicitez le notaire avant la signature définitive pour comprendre les clauses propres à la vente HLM. Une revente ou une mise en location ultérieure peut être soumise à des obligations particulières. Demandez lesquelles concernent précisément la maison, pendant quelle durée et avec quelles conséquences financières.
Pour avancer concrètement, contactez le service vente avec la référence du bien, votre situation et votre budget estimé. Demandez en priorité la fiche détaillée, les règles de candidature et les documents disponibles : vous pourrez alors décider sur des éléments vérifiables, plutôt que sur le seul attrait du prix.
- Maison HLM à vendre : trouver les offres sans sous-estimer le coût d’achat - 22 novembre 2026
- Ardoise ou tuile : le prix ne suffit pas, la pente et la charpente décident - 21 novembre 2026
- Quand semer les belles de nuit ? Mars sous abri, mai au jardin - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Loyer à Londres : 40% de vos revenus et 3 stratégies pour réduire la facture
 Toulouse immobilier luxe : biens rares, quartiers prisés et vigilance avant d’acheter
 Peut-on acheter un logement social ? Conditions, prix et garanties à vérifier
 Acheter un bien immobilier sans mettre son budget dans le rouge : les vérifications qui comptent