Achat immobilier aux enchères : le prix d’adjudication ne suffit pas à fixer votre budget
Publié par : Maëlle Kerhervé — Rédactrice spécialisée en immobilier
Relu, corrigé et validé par : Christophe Muller — Rédacteur en chef
L’achat immobilier aux enchères peut permettre d’acquérir un logement, un terrain ou un local à un prix d’adjudication inférieur aux valeurs observées sur le marché. Ce mode de vente ne fonctionne toutefois pas comme une transaction classique : les délais sont courts, les règles varient selon la procédure et le montant affiché ne correspond jamais au coût final. La préparation du financement, l’étude du dossier et la maîtrise de l’enchère sont donc indispensables.
Identifier la vente aux enchères avant de se positionner
Toutes les enchères immobilières ne relèvent pas du même cadre. Avant une visite ou une demande de financement, il faut savoir qui organise la vente, quelles garanties sont exigées et quelles possibilités de retrait existent après l’adjudication. Cette distinction évite de préparer son projet selon des règles qui ne s’appliquent pas au bien visé.
Calculer son plafond d’enchère
Déterminez le montant maximal que vous pouvez consacrer à l’enchère après déduction des coûts à prévoir.
Résultat
Plafond d’enchère = budget total mobilisable − frais de vente − droits et taxes − travaux − coûts d’occupation − réserve de sécurité
Attention : les frais doivent être renseignés à partir des documents de la vente. Ce calcul constitue un outil pédagogique et ne vaut pas estimation juridique ou fiscale.
Les ventes judiciaires : un cadre strict et des délais rapides
Une vente judiciaire intervient généralement à la suite d’une procédure de saisie immobilière. Elle se déroule au tribunal judiciaire, souvent par l’intermédiaire d’un avocat inscrit au barreau concerné. L’acquéreur potentiel ne porte donc pas toujours lui-même les enchères. Le cahier des conditions de vente est le document de référence : il précise notamment la mise à prix, la description du bien, les conditions d’occupation, les frais et les modalités de consignation.
Après l’adjudication, une période de surenchère peut être prévue. Le bien n’est donc pas forcément considéré comme définitivement acquis dès la fin de l’audience. Cette période doit être intégrée au calendrier de déménagement, de travaux et de financement.
Les ventes notariales et les ventes des domaines
Les ventes notariales aux enchères sont organisées par des notaires. Elles peuvent concerner des biens issus de successions, de partages ou de décisions de propriétaires souhaitant vendre publiquement. Les modalités sont précisées dans le dossier de vente et dans la publicité préalable. Certaines adjudications se tiennent en salle, d’autres par voie dématérialisée, selon l’organisation retenue.
Les ventes des domaines concernent des biens appartenant à l’État ou à certains organismes publics. Elles répondent elles aussi à des règles particulières. Dans tous les cas, il faut demander les documents de vente avant de s’intéresser au potentiel du bien : une belle façade ou un prix de départ bas ne renseignent ni sur les charges ni sur les contraintes juridiques.
Calculer le vrai budget, bien au-delà de la mise à prix
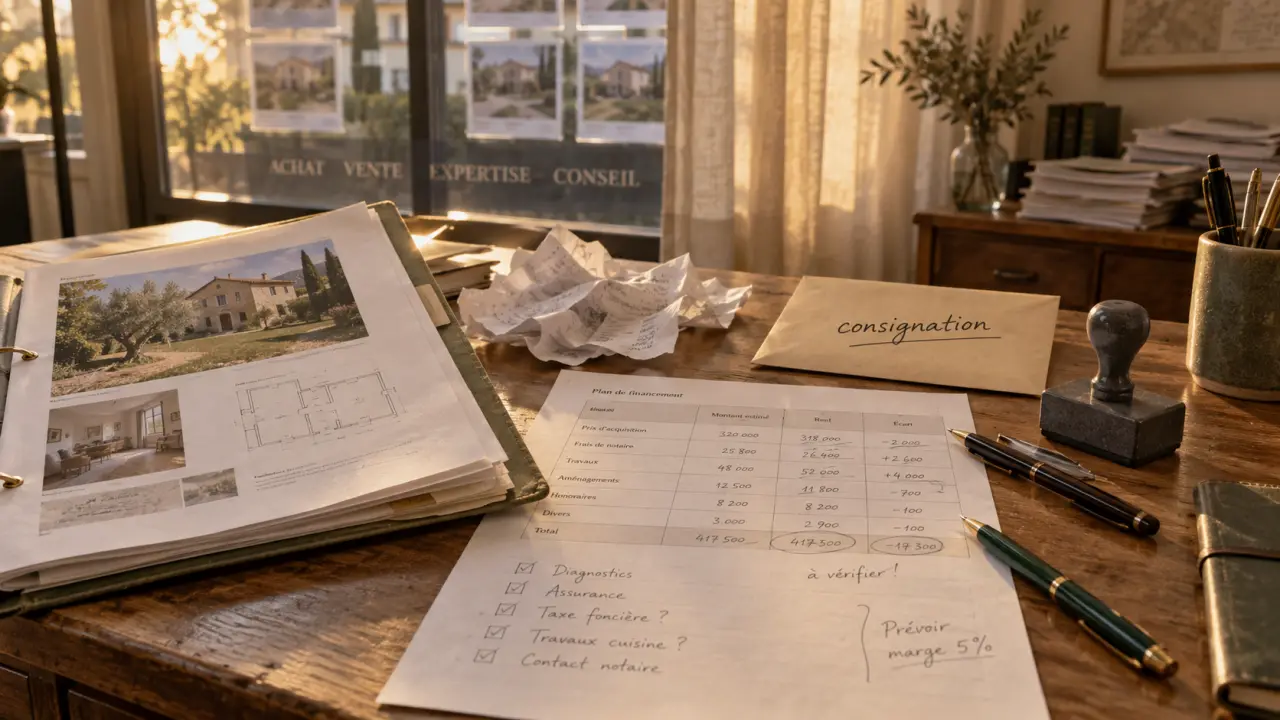
La mise à prix sert à lancer les enchères, mais elle ne correspond pas au budget d’acquisition. L’erreur la plus fréquente consiste à fixer son plafond à partir de cette seule somme, puis à découvrir les frais annexes trop tard. Pour un achat immobilier aux enchères, le budget doit couvrir le prix d’adjudication, les frais de procédure ou d’organisation, les droits et taxes, ainsi que les dépenses immédiates liées au bien.
| Poste à anticiper | Pourquoi il compte |
|---|---|
| Prix d’adjudication | Il évolue pendant les enchères et peut dépasser rapidement la mise à prix. |
| Frais de vente | Ils dépendent du type d’enchère et sont détaillés dans les documents de vente. |
| Droits, taxes et publicité foncière | Ils s’ajoutent au prix et doivent être provisionnés avant l’engagement. |
| Travaux et remise en état | Un logement vendu sans garantie d’état peut nécessiter des interventions urgentes. |
| Occupation et libération des lieux | Un bien occupé peut entraîner des démarches, des délais et des coûts supplémentaires. |
Fixer un plafond d’enchère non négociable
Le bon plafond n’est pas le montant maximal que l’on aimerait emprunter. C’est la somme qui laisse une marge après tous les coûts prévisibles. Il doit être calculé avant la vente, puis noté clairement. Pendant la séance, le rythme des offres et la concurrence peuvent inciter à ajouter une enchère « juste pour voir ». Chaque palier augmente pourtant le prix d’achat et peut aussi accroître certains frais calculés sur le montant obtenu.
Le prix d’adjudication n’est qu’une partie du projet. Les frais, les délais, l’état réel du bien et les conditions de prise de possession doivent être intégrés au calcul dès le départ. La bonne décision n’est donc pas de remporter l’enchère la plus basse, mais de rester dans un budget compatible avec l’ensemble de l’opération.
Lire le dossier et visiter avec une logique d’investisseur
Un bien vendu aux enchères est généralement acquis dans l’état où il se trouve. L’acquéreur ne bénéficie pas du même confort de négociation que dans une transaction habituelle. Il faut donc remplacer les questions posées à un vendeur par une lecture méthodique des pièces disponibles et une visite aussi précise que possible.
Les documents à examiner avant toute offre
Le dossier peut comprendre le procès-verbal descriptif, les diagnostics, les informations cadastrales, le règlement de copropriété, les procès-verbaux d’assemblée générale, les appels de charges ou encore les conditions de vente. Ces documents permettent d’identifier les travaux votés, les servitudes, l’existence d’un locataire, les impayés éventuels et la surface réellement retenue.
Pour un appartement, il faut examiner la situation de la copropriété : toiture, ravalement, ascenseur, chauffage collectif et procédures en cours peuvent peser sur le coût futur. Pour une maison, l’attention doit porter sur la structure, l’humidité, l’assainissement, les accès et les limites de propriété. En cas de doute important, l’avis d’un professionnel du bâtiment peut éviter une décision fondée sur une impression trop rapide.
Comprendre l’occupation du logement
Un bien libre, loué ou occupé sans titre ne présente ni le même intérêt ni le même niveau de risque. La situation d’occupation doit être vérifiée dans les documents et, lorsque cela est possible, lors de la visite. Un logement occupé peut générer des revenus locatifs, mais il peut aussi imposer le respect d’un bail, retarder l’emménagement ou nécessiter des démarches spécifiques pour récupérer la jouissance des lieux.
Préparer le financement et les garanties exigées
Le financement est souvent plus contraint lors d’une adjudication. Dans une vente classique, une condition suspensive de prêt protège généralement l’acheteur si son crédit est refusé. Aux enchères, cette protection peut être absente ou très limitée selon la procédure. Enchérir sans solution de financement solide expose donc à des conséquences coûteuses si le prix ne peut pas être réglé dans les délais.
Avant la vente, il est utile de présenter à sa banque un dossier complet : revenus, apport, crédits en cours, estimation des frais et projet de travaux. Un courtier peut aussi aider à vérifier la faisabilité du montage. L’objectif est de connaître la somme mobilisable, le délai de déblocage des fonds et les justificatifs qui seront demandés, plutôt que de disposer d’une simple simulation.
- Vérifier la somme à consigner ou le chèque de banque requis pour participer.
- Demander le détail des frais auprès de l’organisateur ou du professionnel chargé du dossier.
- Prévoir une réserve distincte pour les travaux urgents et les charges de démarrage.
- Ne pas utiliser l’intégralité de son apport pour surenchérir.
- Anticiper les délais de signature, de paiement et de prise de possession.
Enchérir avec méthode sans transformer la vente en pari
Le jour de l’adjudication, la préparation doit prendre le relais de l’émotion. Arriver en avance, vérifier les pièces à fournir et relire son plafond permettent de rester concentré. Si un avocat est obligatoire, un échange préalable sur la stratégie, les conditions de représentation et le montant maximal autorisé est indispensable.
Il n’est pas nécessaire d’ouvrir les enchères au premier instant ni de répondre à chaque offre immédiatement. L’essentiel est de suivre les paliers prévus, de connaître son seuil d’arrêt et de ne jamais le dépasser pour gagner du temps ou par orgueil. Renoncer à un bien devenu trop cher reste une bonne décision : une adjudication remportée au-delà de ses moyens peut devenir un mauvais achat dès le premier paiement.
Après l’adjudication, conservez tous les documents, suivez les échéances avec rigueur et organisez rapidement les prochaines étapes : assurance, financement, état des lieux si nécessaire, gestion de l’occupation et préparation des travaux. L’achat immobilier aux enchères peut alors rester maîtrisé, à condition que le budget, les documents et les délais aient été vérifiés avant l’enchère.

Articles qui pourraient vous intéresser :
 Encadrement des loyers à Pantin : 4 étapes pour vérifier votre plafond et contester un loyer abusif
 Quartiers d’Annemasse : 4 zones sous surveillance et critères pour bien choisir
 Abstention en AG de copropriété : pourquoi ce choix vous prive de tout recours
 Vente immobilière de l’État : trouvez un bien avec les filtres officiels